14°C 19°C
Castro, PR


A superioridade do interesse público não autoriza uma leitura fiscal predatória. Em tempos de reforma tributária, split payment e tributação de altas rendas, o Brasil precisa abandonar a ideia de que interpretar a lei “a favor do Estado” é sinônimo de justiça fiscal.
Há uma premissa incômoda, mas indispensável, que deveria anteceder qualquer debate sério sobre tributação: o Estado não cria, por si só, a riqueza que tributa. Ele a organiza, regula, redistribui e, em certas hipóteses, fomenta; mas a arrecadação nasce antes da atividade produtiva, do trabalho, do investimento, do risco empresarial e da renda gerada pela sociedade. Margaret Thatcher sintetizou essa ideia em seu discurso de 14 de outubro de 1983, ao afirmar que o Estado “não tem fonte de dinheiro senão o dinheiro que as pessoas ganham por si mesmas” e que “não existe dinheiro público; existe apenas dinheiro dos contribuintes”.1
“The State has no source of money other than money which people earn themselves. [...] There is no such thing as public money; there is only taxpayers’ money.” — Margaret Thatcher, 1983.1
Continua após a publicidade
Essa frase não deve ser lida como negação do papel do Estado. O Estado é indispensável para a infraestrutura, a segurança jurídica, a educação, a saúde, a redução de desigualdades e a proteção institucional dos mercados. Mas ela serve como advertência contra um equívoco recorrente: confundir a supremacia do interesse público com licença para esmagar a base econômica que sustenta o próprio interesse público. Quando a interpretação da lei tributária se converte em método de maximização arrecadatória a qualquer custo, a cobrança deixa de ser instrumento de financiamento do Estado e passa a ameaçar a continuidade de quem produz, emprega, investe e recolhe tributos.
No direito tributário brasileiro, é comum ouvir que a Fazenda Pública, por representar o interesse coletivo, ocuparia posição de prevalência perante o contribuinte. Em sua dimensão correta, essa ideia significa que a arrecadação financia direitos fundamentais e políticas públicas. Em sua dimensão deformada, porém, ela se transforma em uma espécie de presunção hermenêutica pró-Fisco, pela qual a dúvida, a lacuna operacional ou a tensão entre valores constitucionais seriam resolvidas em favor do exequente estatal.
A ministra Regina Helena Costa, do Superior Tribunal de Justiça, é uma das principais referências brasileiras em direito tributário. O próprio STJ registra sua trajetória acadêmica e jurisdicional, destacando que sua obra sobre o Código Tributário Nacional analisa o CTN “à luz do texto constitucional”, com visão didática e crítica, e que a ministra integra órgãos do Tribunal especializados em direito público. Justamente por isso, o debate que se faz a partir de sua autoridade intelectual é relevante: se a interpretação tributária for compreendida como necessariamente favorável ao Estado por causa de uma suposta superioridade estatal perante o contribuinte, essa leitura precisa ser contestada.

A Constituição não autoriza uma hermenêutica fiscal de guerra. A ordem econômica brasileira é fundada na valorização do trabalho humano e na livre iniciativa, com a finalidade de assegurar existência digna, conforme os ditames da justiça social. A empresa, nesse contexto, não é apenas um sujeito privado interessado no lucro; ela é também uma instituição econômica que organiza capital, trabalho, tecnologia, produção, consumo, inovação e arrecadação. Quando o Estado interpreta, executa e penhora sem considerar essa função, ele pode vencer a execução e perder a economia.
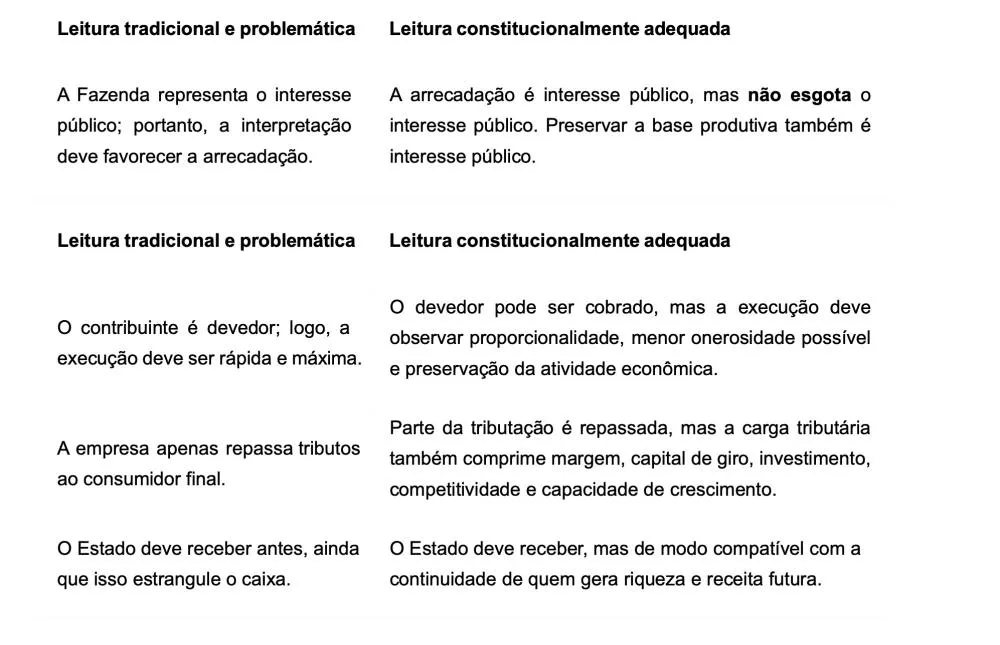
Há uma afirmação tecnicamente frequente, mas economicamente incompleta: a de que o empresário não suportaria impostos indiretos, pois apenas os repassaria ao consumidor. Em tese, muitos tributos sobre consumo são incorporados ao preço e suportados no fim da cadeia. Na vida real, porém, o repasse integral depende de mercado, elasticidade da demanda, concorrência, poder de preço, inadimplência, prazo de recebimento, inflação de custos e margem operacional.
Quando o mercado não aceita aumento de preço, o tributo deixa de ser mero repasse e passa a ser compressão de margem. Quando a margem cai, a empresa investe menos, contrata menos, inova menos e se endivida mais. Quando o caixa é consumido por obrigações tributárias antecipadas, a empresa substitui investimento produtivo por capital de giro bancário, pagando juros em um país historicamente marcado por custo financeiro elevado. O resultado é uma forma indireta, porém muito concreta, de suporte empresarial da tributação.
Essa constatação é essencial para o debate jurídico. A interpretação tributária não pode operar com uma ficção segundo a qual o tributo sempre atravessa a empresa de modo neutro. Se fosse assim, a carga tributária jamais afetaria falências, investimentos, preços, informalidade ou produtividade. Mas afeta. E afeta justamente porque a empresa não é um tubo por onde o imposto passa; ela é o
organismo econômico sobre o qual o imposto incide, ainda que parte do ônus seja deslocada ao consumidor.
A relevância econômica das empresas não é uma abstração. A Agência Sebrae de Notícias informou que, no acumulado de 2025, o Brasil teve saldo de
1.279.498 empregos, e que as micro e pequenas empresas responderam por 80,5% desse total. A mesma matéria registrou que o setor de Serviços, composto por mais de 13,5 milhões de pequenos negócios, permaneceu aquecido no contexto de crescimento do PIB. Em matéria específica sobre reforma tributária, o SEBRAE também advertiu que a relação dos pequenos negócios com fornecedores da indústria e do comércio pode ser afetada pela nova sistemática, especialmente pela relevância dos créditos tributários na cadeia.
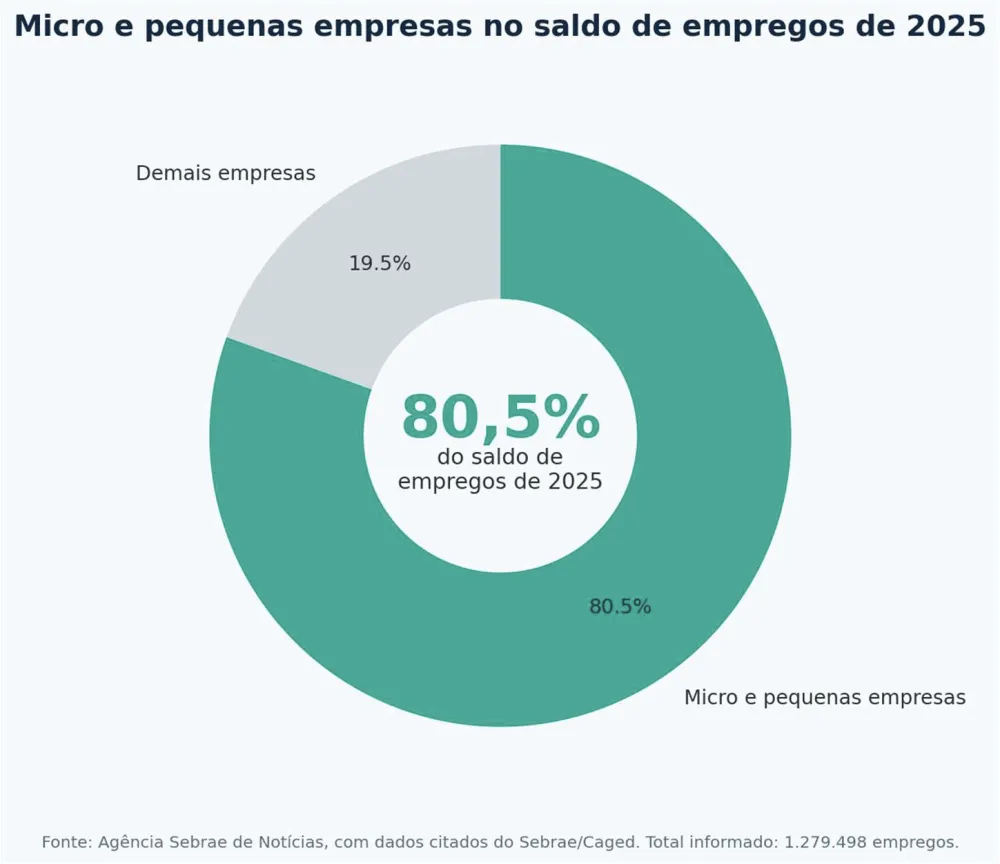
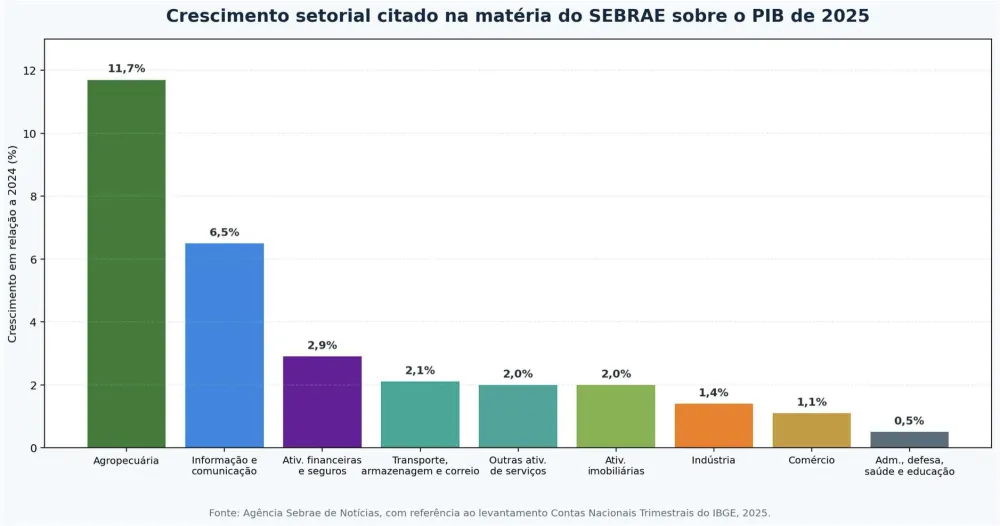
Esses dados não autorizam romantizar a inadimplência, mas exigem racionalidade institucional. A execução fiscal que asfixia empresa economicamente viável pode destruir empregos, renda e fornecedores, além de reduzir a própria arrecadação futura. A empresa em funcionamento não é apenas devedora eventual; é também fonte permanente de riqueza tributável.
A Curva de Laffer como advertência contra a voracidade fiscal
A chamada Curva de Laffer descreve a relação entre alíquotas tributárias e arrecadação. A ideia central é simples: quando a alíquota é zero, a arrecadação é zero; quando a tributação se aproxima de níveis confiscatórios, a arrecadação também tende a cair, porque a atividade formal é desestimulada, a base tributável encolhe e aumentam evasão, informalidade e planejamento agressivo. Um estudo brasileiro publicado na SciELO resume a tese: a partir de determinado nível de tributação, a elevação de alíquotas pode reduzir a arrecadação por esgotamento da capacidade contributiva, estímulo à evasão fiscal, informalidade e desestímulo aos negócios formais.
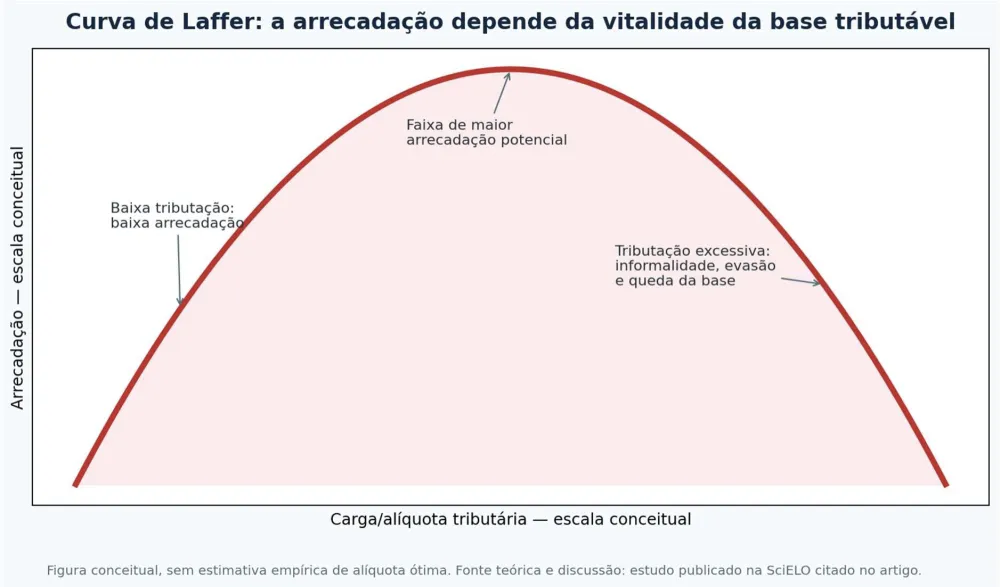
É verdade que a Curva de Laffer não deve ser usada como slogan simplista. Reduzir alíquotas nem sempre aumenta arrecadação; e o próprio debate acadêmico mostra que os resultados dependem do tipo de tributo, da estrutura produtiva, da fiscalização, do nível de informalidade e da elasticidade da base tributável. Ainda assim, a curva oferece uma lição institucional poderosa: o Estado que tributa além da capacidade econômica destrói a matéria-prima da arrecadação.
A mesma lógica vale para a execução fiscal. Uma penhora que paralisa conta bancária operacional, bloqueia recebíveis essenciais, inviabiliza folha de pagamento ou impede a compra de insumos pode produzir satisfação imediata do crédito, mas também eliminar arrecadação futura, empregos e fornecedores. Nesse ponto, o problema não é apenas jurídico; é macroeconômico. Cobrar tributo de modo a inviabilizar a empresa é semelhante a colher a árvore pela raiz.
A proposta aqui não é defender inadimplência, premiar maus pagadores ou negar a legitimidade da cobrança tributária. O tributo é dever constitucionalmente relevante, e a sonegação deve ser combatida com firmeza. O ponto é outro: a
interpretação da lei tributária e dos atos executivos não deve ser “a favor do exequente” nem “a favor do executado”, mas a favor da preservação da fonte produtiva lícita.
Essa diretriz encontra coerência no próprio sistema jurídico. O Código de Processo Civil consagra a ideia de que a execução deve se realizar pelo modo menos gravoso ao devedor, quando houver vários meios igualmente eficazes ao credor. A Lei de Recuperação Judicial, por sua vez, afirma que a recuperação tem por objetivo viabilizar a superação da crise econômico-financeira do devedor, a fim de permitir a manutenção da fonte produtora, do emprego dos trabalhadores e dos interesses dos credores. Ainda que essas normas não eliminem o crédito tributário, elas revelam um vetor constitucional e econômico: a empresa em funcionamento vale mais para a sociedade do que a empresa liquidada prematuramente.
Portanto, diante de medidas executivas, a pergunta correta não é apenas “como o Estado receberá mais rápido?”. A pergunta constitucionalmente madura é: qual forma de cobrança maximiza a recuperação do crédito sem destruir a capacidade produtiva que sustenta empregos, renda, fornecedores e arrecadação futura?
A reforma tributária sobre o consumo, consolidada na Lei Complementar nº 214/2025, instituiu o IBS, a CBS e o Imposto Seletivo. A própria lei afirma que IBS e CBS são informados pelo princípio da neutralidade, segundo o qual esses tributos devem evitar distorcer decisões de consumo e de organização da atividade econômica. Esse é um avanço conceitual importante. O problema é que a neutralidade prometida pelo desenho jurídico pode ser tensionada pela operacionalidade financeira do sistema.
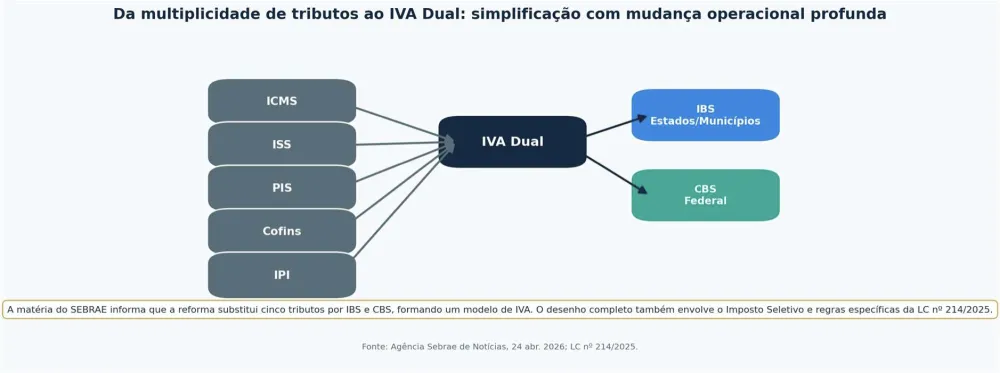
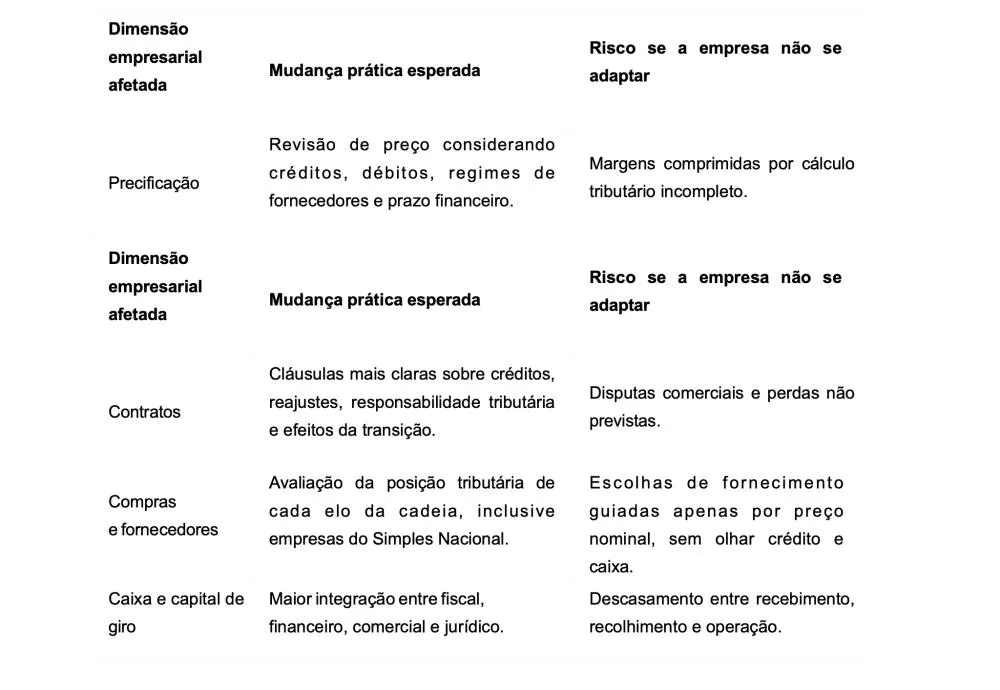
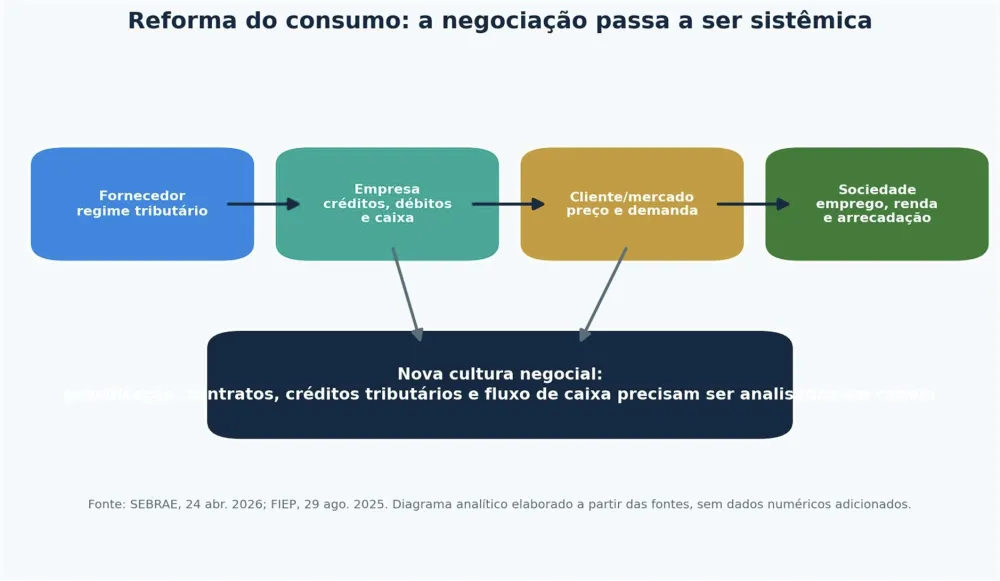
Mais do que uma substituição de tributos, a reforma tributária do consumo representa uma mudança abrupta na forma de pensar e fazer negócios no Brasil. O novo modelo altera a lógica de formação de preços, de contratação com fornecedores, de gestão de créditos, de leitura do fluxo financeiro e de distribuição dos ganhos econômicos ao longo da cadeia produtiva. A empresa que tratar a reforma apenas como troca nominal de impostos poderá descobrir tarde demais que o verdadeiro impacto estará na negociação cotidiana: quem compra, quem vende, quem financia prazo, quem absorve custo, quem acumula crédito e quem perde caixa.
A FIEP, ao divulgar curso voltado a empresários, contadores, advogados e lideranças de sindicatos empresariais, registrou que a capacitação busca preparar os setores produtivos para o novo cenário tributário nacional e destacou que as transformações impactarão diretamente o ambiente de negócios. O dado institucional é relevante porque confirma o ponto central deste artigo: a reforma não é apenas contábil; é estratégica, contratual, financeira e operacional.
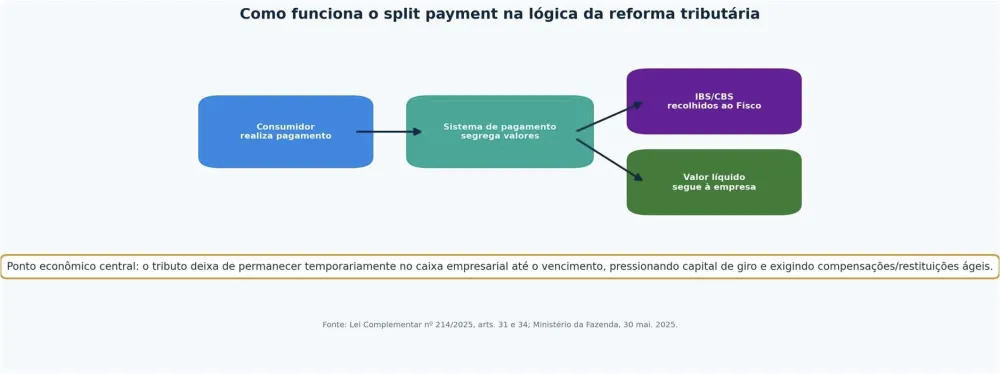
O exemplo mais sensível é o split payment. A LC 214/2025 prevê que, nas transações de pagamento relativas a operações com bens e serviços, prestadores de serviços de pagamento eletrônico e instituições operadoras de sistemas de pagamento deverão segregar e recolher ao Comitê Gestor do IBS e à Receita Federal, no momento da liquidação financeira da transação, os valores do IBS e da CBS. A lei também estabelece que a segregação e o recolhimento ocorrerão na data da liquidação financeira da transação de pagamento.
Em termos de combate à sonegação e aumento de controle, o mecanismo tem lógica. O Ministério da Fazenda descreve o split payment como um instrumento de modernização fiscal; Bernard Appy afirmou que o mecanismo integra o desenho
da reforma para reduzir sonegação, inadimplência e fraudes, beneficiando bons pagadores. Em termos de capital de giro, porém, ele altera uma engrenagem relevante da vida empresarial. Antes, em muitos regimes, o valor do tributo permanecia temporariamente no caixa da empresa até a data de vencimento. Esse intervalo, embora juridicamente pertencente ao dever fiscal futuro, funcionava economicamente como fôlego operacional: pagamento de fornecedores, salários, energia, transporte, reposição de estoque e financiamento do ciclo produtivo. Com o split payment, esse fôlego tende a diminuir, pois o tributo é destacado e recolhido no momento financeiro da venda.
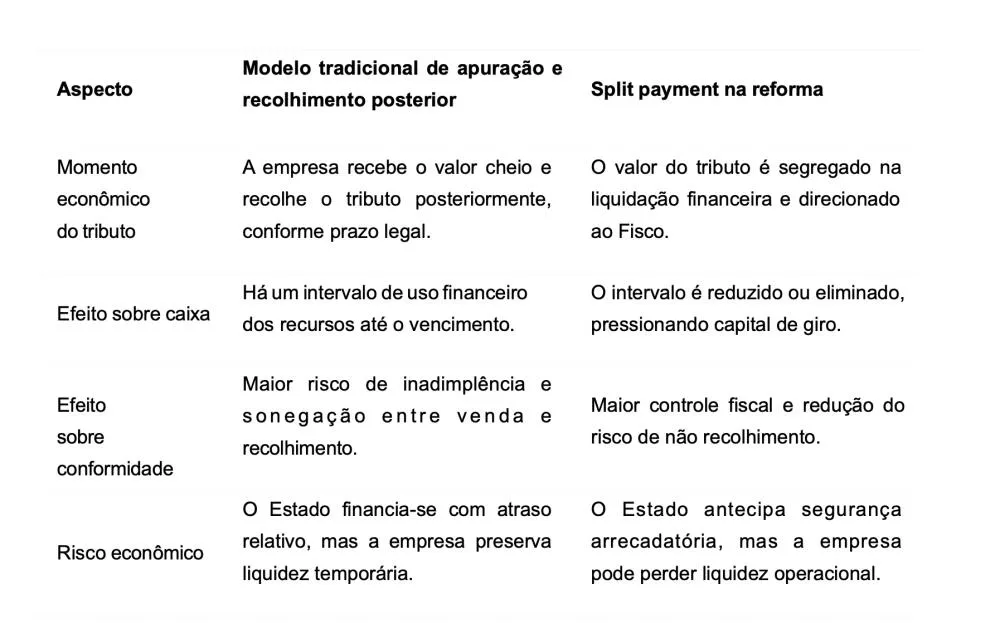
O dilema não está em reconhecer a legitimidade do controle fiscal. Está em exigir que a interpretação e a regulamentação do novo sistema considerem a realidade empresarial. Se o split payment for aplicado de maneira cega, sem mecanismos rápidos de restituição, compensação, calibragem setorial e proteção ao capital de giro, a neutralidade poderá converter-se em ficção normativa. A própria fala citada pelo Ministério da Fazenda reconhece que o avanço do split payment precisa respeitar segurança jurídica, simplicidade operacional e fluxo de caixa das empresas.
Nesse novo ambiente, a negociação empresarial deixará de ser apenas uma discussão de preço e prazo para se tornar uma análise integrada de toda a cadeia produtiva. A compra de insumos, a escolha de fornecedores, a definição de margens, a precificação ao consumidor final e a distribuição de riscos tributários terão de ser avaliadas em conjunto. A sociedade somente colherá um proveito econômico, financeiro e social melhor se as empresas passarem a negociar com maior transparência sobre créditos, débitos, fluxo de caixa e eficiência produtiva. A reforma, portanto, exige uma nova cultura empresarial: menos improviso fiscal, mais planejamento contratual; menos visão isolada do próprio caixa, mais compreensão sistêmica da cadeia em que cada agente está inserido.
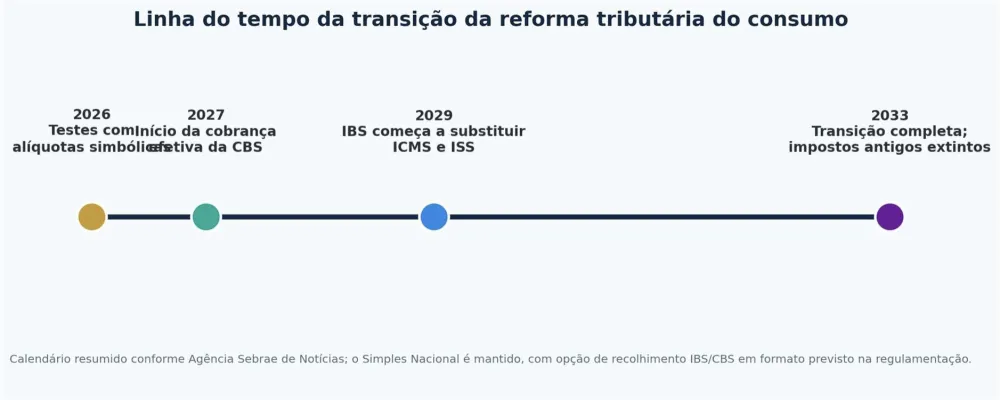
A transição também precisa ser lida como processo, não como evento isolado. A Agência Sebrae de Notícias resumiu o calendário de implementação da reforma com testes em 2026, início da cobrança efetiva da CBS em 2027, início da substituição de ICMS e ISS pelo IBS em 2029 e transição completa em 2033.
A discussão se torna ainda mais aguda quando comparada com a tributação de altas rendas. O material oficial do Ministério da Fazenda sobre o Projeto de Lei nº 1.087/2025 apresentou a retenção na fonte de 10% sobre dividendos acima de R$ 50 mil por mês pagos por uma mesma pessoa jurídica, “a título de antecipação”, com possibilidade de restituição. O mesmo material também tratou da criação de um Imposto sobre a Renda das Pessoas Físicas Mínimo, aplicável a contribuintes com rendimentos brutos superiores a R$ 600 mil por ano, com alíquota de 0% a 10% entre R$ 600 mil e R$ 1,2 milhão e de 10% acima desse patamar.
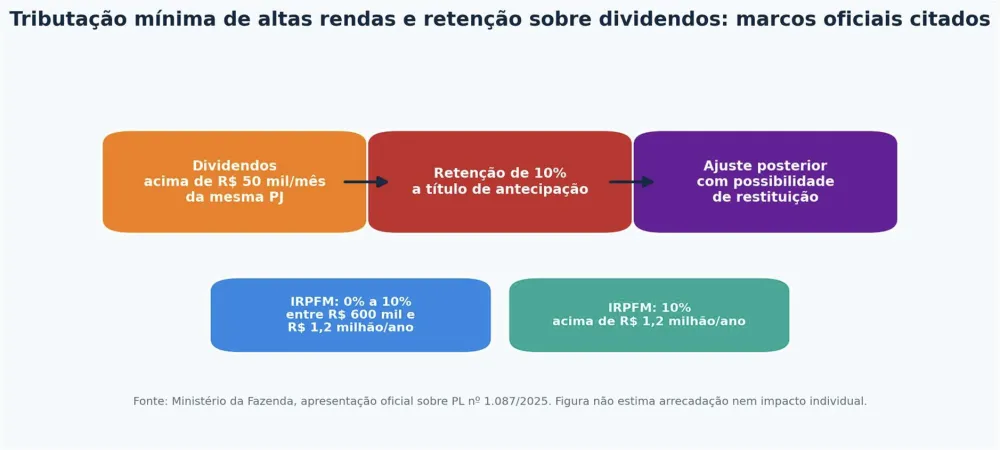
Aqui convém precisão técnica: isso não é, em sentido estrito, o Imposto sobre Grandes Fortunas previsto constitucionalmente, mas uma forma de tributação mínima de altas rendas e de retenção sobre dividendos. Ainda assim, a crítica de fundo permanece. O Estado afirma, no consumo, que a empresa não deve permanecer temporariamente com o valor do tributo até o vencimento. Mas, na renda, admite reter valores do contribuinte por antecipação para, apenas no ajuste posterior, verificar quanto era efetivamente devido e eventualmente restituir.
Essa assimetria revela uma tensão moral e institucional. Se o argumento contra o empresário é que ele não pode financiar seu caixa com dinheiro que pertence ao Fisco, por que o Estado poderia financiar seu caixa com dinheiro que talvez não lhe pertença definitivamente? A resposta formal será que a retenção é técnica de antecipação e que a restituição corrige excessos. Mas a resposta econômica é menos confortável: o custo financeiro do tempo é sempre suportado por alguém. Quando a empresa perde o float tributário, ela sente no capital de giro. Quando o contribuinte espera restituição, ele financia o Estado sem necessariamente receber remuneração equivalente ao seu custo de oportunidade.
A interpretação tributária em tempos de reforma: preservar para arrecadar
A reforma tributária brasileira tem méritos: simplificação relativa, busca de neutralidade, combate à cumulatividade, racionalização da tributação sobre consumo e maior transparência. Mas nenhuma reforma será bem-sucedida se for interpretada a partir de uma lógica de desconfiança permanente contra quem produz. O Brasil não precisa substituir um manicômio tributário por um sistema tecnologicamente eficiente de asfixia financeira, nem pode imaginar que a reforma se limitará a trocar siglas tributárias. Ela exigirá uma nova racionalidade de mercado, em que a negociação, a análise da cadeia produtiva e a preservação do fluxo de caixa passarão a ocupar o centro da estratégia empresarial.
A interpretação do novo sistema deve partir de uma tese simples: o Fisco existe para financiar o Estado; a empresa existe para produzir a riqueza que financia o Fisco; ambos dependem de uma economia formal viva. Se a hermenêutica fiscal ignora essa circularidade, cai no erro de imaginar que arrecadação é um dado autônomo, independente da saúde das empresas.
Isso exige mudanças práticas. Medidas de constrição devem preferir meios que preservem empresas abertas. Bloqueios de ativos financeiros devem distinguir caixa operacional de disponibilidade excedente. A regulamentação do split payment deve assegurar restituições automáticas, compensações ágeis e transição cuidadosa para setores de margens estreitas. A fiscalização deve separar devedor contumaz e fraudador de empresa economicamente viável que enfrenta descasamento de caixa. E a jurisprudência deve abandonar a linguagem de superioridade abstrata do Estado para adotar a linguagem de funcionalidade econômica do interesse público.
Interpretar a lei tributária “a favor do Estado” parece, à primeira vista, defender a coletividade. Mas, quando essa fórmula autoriza penhoras desproporcionais, execuções predatórias, antecipações financeiras excessivas e indiferença à continuidade empresarial, ela deixa de proteger o Estado e passa a comprometer sua própria base de sustentação.
O verdadeiro interesse público não está em tratar o contribuinte como inimigo. Está em fazer com que a legalidade tributária conviva com a preservação da empresa, a manutenção dos empregos, o estímulo ao investimento e a ampliação sustentável da base arrecadatória. O Estado não deve renunciar ao crédito tributário; deve cobrá-lo com inteligência institucional. Afinal, não se arrecada de empresas mortas, de cadeias produtivas rompidas ou de mercados empurrados à informalidade.
A interpretação tributária do século XXI não pode ser pró-Fisco nem pró- devedor. Ela deve ser pró-economia formal, pró-produção e pró-preservação da riqueza tributável. Esse é o ponto de equilíbrio entre justiça fiscal e prosperidade. Na reforma do consumo, esse equilíbrio dependerá também de uma nova qualidade negocial: empresas, fornecedores, clientes e Estado precisarão compreender que a eficiência fiscal de uma cadeia não nasce da vitória isolada de um elo sobre outro, mas da capacidade de organizar relações econômicas sustentáveis para todos. E talvez seja também a única forma de lembrar, com realismo econômico, a advertência de Thatcher: o dinheiro público começa sempre como dinheiro de alguém que trabalhou, investiu, produziu ou empreendeu.
*Autores: Endrigo Fabiano Ribeiro, empresário, advogado especialista em direito tributário e Cristiane da Chagas Ribeiro, advogada e economista especialista em comércio.