18°C 26°C
Castro, PR



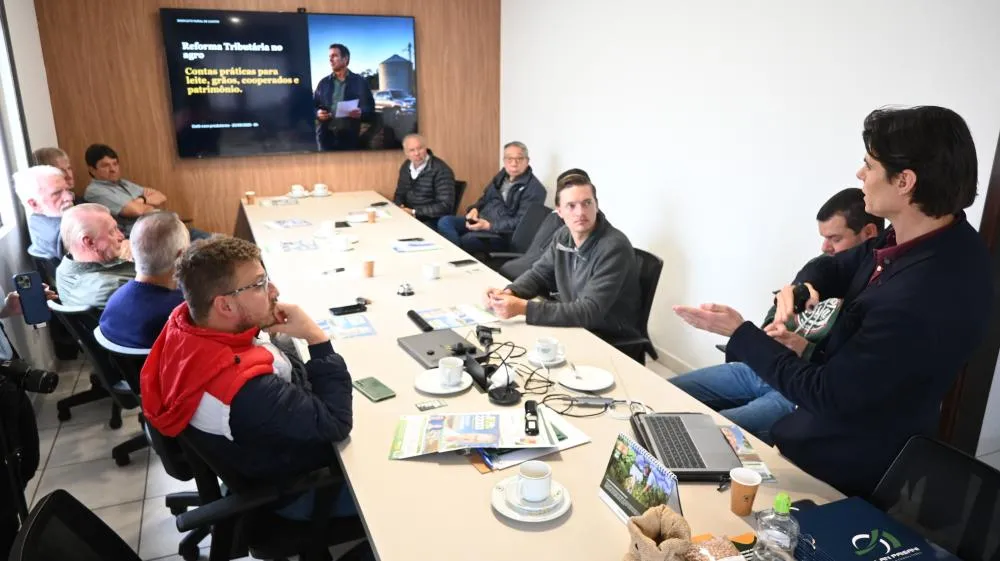
A Reforma Tributária e seus impactos sobre o produtor rural foram tema do Café do Produtor realizado na quarta-feira, 23 de setembro, no Sindicato Rural de Castro, nos Campos Gerais do Paraná. O encontro reuniu agricultores e pecuaristas interessados em entender como a implantação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) poderá alterar as operações, o fluxo de caixa e o planejamento tributário das propriedades rurais.
A legislação que regulamenta a reforma criou o IBS, de competência compartilhada entre estados, municípios e Distrito Federal, e a CBS, de competência federal. O novo sistema terá período de transição, com implantação gradual até 2033.
Convidado para conduzir a conversa, o advogado Allan Paisani, consultor com atuação no agronegócio, estruturação patrimonial, empresarial, sucessão, governança e direito tributário, destacou que o principal desafio para o produtor será transformar a complexidade da legislação em decisões práticas dentro da propriedade.

“Foi muito produtivo. A tributação é algo muito complexo para o produtor rural. Então, quando a gente traz esse bate-papo, quando a gente abre esse diálogo com o produtor, nós costumamos sempre trazer exemplos práticos”, explicou.
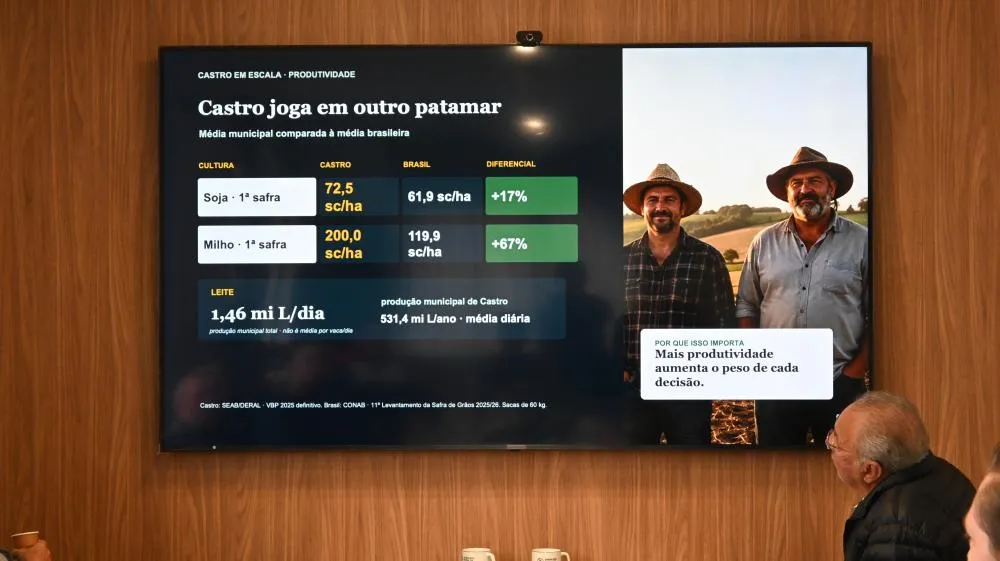
Segundo Paisani, durante o encontro foram apresentados exemplos envolvendo produção de grãos, leite, gado de corte e integração de suínos, justamente para aproximar a legislação da realidade vivenciada pelos produtores. “Temos que trazer uma facilitação para o produtor se enxergar na sua operação, para ele conseguir trazer resultados e oportunidades com temas tão complexos num país que nos traz tanta burocracia”, afirmou.

Para o especialista, uma das principais recomendações aos produtores é buscar orientação técnica antes de tomar decisões relacionadas ao novo sistema tributário.
“Sem sombra de dúvidas, o produtor deve buscar conhecimento com profissionais qualificados para isso. É a única forma de conseguir entender e também simplificar o seu dia a dia”, orientou.
A legislação atual prevê regras específicas para produtores rurais. Em determinadas situações, produtores que não sejam contribuintes do IBS e da CBS podem gerar crédito presumido para os adquirentes, desde que atendidas as condições previstas na legislação. O limite de receita utilizado para o enquadramento do produtor rural não contribuinte é de R$ 3,6 milhões por ano, conforme as regras estabelecidas na Lei Complementar nº 214/2025 e regulamentações posteriores.
Esse mecanismo foi um dos exemplos apresentados durante o Café do Produtor. “Por exemplo, aquele produtor de gado de corte pode ter uma vantagem num crédito presumido se ele adquirir de um pequeno produtor que não seja contribuinte de IBS e CBS”, explicou Paisani.
Ele ressaltou, porém, que a aplicação prática dependerá do enquadramento de cada operação e das regras específicas.
Outro ponto abordado durante o encontro foi o arrendamento rural. De acordo com Paisani, a forma como os contratos são estruturados poderá ganhar ainda mais importância diante da nova realidade tributária.
“Muitos produtores têm problema com arrendamento rural. Às vezes constroem contratos de parceria para fugir um pouco dessa tributação, mas, com uma estrutura correta, consegue gradativamente reduzir em até 60% desse imposto”, afirmou o advogado.
A legislação da reforma também estabeleceu regras específicas para operações envolvendo imóveis, incluindo locação e arrendamento, com reduções de alíquotas e mecanismos próprios de cálculo. Por isso, a estrutura de cada contrato precisa ser analisada individualmente.
O cooperativismo também recebeu atenção durante a palestra, especialmente pela importância das cooperativas na economia dos Campos Gerais.
Paisani explicou que as cooperativas contam com um regime específico previsto na legislação da reforma. Em setembro de 2026, a Receita Federal e o Comitê Gestor do IBS informaram que as sociedades cooperativas abrangidas pela legislação podem optar por esse regime, no qual determinadas operações previstas em lei ficam sujeitas a alíquota zero de IBS e CBS.
“A cooperativa é um ótimo indicativo. A cooperativa tem alíquota zero. E o produtor que é cooperado vai usufruir de um sistema específico, um sistema próprio”, explicou.
O advogado chamou atenção, entretanto, para a necessidade de analisar também os créditos gerados pelos custos da propriedade. “Ele tem maquinários, equipamentos, óleo diesel e energia. Isso sim vai gerar crédito de IBS e CBS quando ele for pagar essa nota fiscal desse fornecimento de produto ou serviço”, afirmou.
Na avaliação apresentada durante o encontro, justamente essa relação entre débitos e créditos tributários exige atenção do produtor e pode demandar uma estrutura jurídica e contábil adequada.
Integração de suínos também entra no debate
Para produtores integrados, especialmente na suinocultura, Paisani destacou que o relacionamento com a empresa integradora também poderá ganhar importância.
“Dependendo do tamanho do produtor, se ele faturar até R$ 3,6 milhões, ele não é contribuinte obrigatório, então ele pode gerar um crédito presumido para essa integradora”, explicou.
A legislação, de fato, prevê créditos presumidos para contribuintes do regime regular que adquirirem bens ou serviços de produtores rurais ou produtores rurais integrados não contribuintes, observadas as condições legais.
Segundo o especialista, diante desse cenário, o produtor deve abrir diálogo com a empresa integradora para compreender como o mecanismo poderá funcionar em sua relação comercial.
Ao final da conversa, Paisani reforçou que a reforma tributária não deve ser analisada apenas como uma questão de impostos. Para ele, a estruturação jurídica, patrimonial e contábil precisa fazer parte da gestão das propriedades rurais. “A estruturação jurídica hoje é muito importante juntamente com a contabilidade do produtor. São setores que não podem mais ficar de fora de dentro da propriedade”, destacou.
Na avaliação apresentada pelo advogado, o conhecimento sobre as novas regras poderá ajudar o produtor não apenas a lidar com as obrigações tributárias, mas também a organizar patrimônio, sucessão e operações empresariais.
“Apesar de toda a dificuldade, de toda a complexidade e burocracia, tem profissionais que conseguem simplificar e construir uma estrutura própria para que ele possa, além de proteger o patrimônio, facilitar a sucessão e ter uma operação eficiente com relação aos impostos”, concluiu.
A reforma já entrou em fase de implementação. Segundo a Receita Federal, 2026 é o ano de teste do IBS e da CBS, enquanto a transição para o novo modelo seguirá nos anos seguintes, com conclusão prevista para 2033.
Para o produtor rural, a mensagem deixada no Café do Produtor foi clara: entender antecipadamente as novas regras, manter a documentação organizada e buscar orientação especializada podem ser passos importantes para atravessar a mudança tributária com maior segurança.